
Deux investisseurs achètent la même action, le même jour, avec la même conviction. L'un paie 0,2 % de plus que le prix affiché pour être exécuté et ne s'en rend presque pas compte. L'autre paie 3 % de plus, efface un quart de son avantage attendu et ne comprend jamais pourquoi. La différence n'est généralement pas de la chance — c'est la liquidité, et c'est mesurable avant même de passer l'ordre.
La liquidité n'est pas "Puis-je l'acheter." C'est "Combien cela va-t-il me coûter de l'acheter."
Les plateformes de détail vous montrent une offre, une demande et un bouton "Acheter". Ce qu'elles ne vous montrent pas, c'est comment le prix évoluerait si vous étiez l'acheteur marginal pour la taille que vous souhaitez réellement — ce qui est précisément la question à laquelle les bureaux de pré-négociation institutionnels existent pour répondre. PreTrAIde apporte deux de ses indicateurs clés à un panier de détail : les ratios de liquidité et l'impact sur le marché.
Ratios de liquidité quotidiens et périodiques (DLR / PLR)
Ces indicateurs estiment la taille de votre position par rapport au volume de négociation typique de l'action — sur une seule journée (DLR) et sur la période pendant laquelle vous avez l'intention de détenir ou de négocier la position (PLR). Une position qui représente 0,1 % du volume quotidien moyen se comporte très différemment d'une position qui en représente 8 %, même si c'est le "même trade" en termes de dollars sur deux actions différentes.
Modélisation de l'impact sur le marché
L'estimation de l'impact sur le marché de PreTrAIde est construite sur la même famille de modèles que ceux utilisés par les bureaux institutionnels — notamment le cadre Almgren-Chriss, qui sépare le coût de la négociation en un composant temporaire (la concession de prix nécessaire pour être exécuté immédiatement) et un composant permanent (le changement de prix durable que votre ordre laisse derrière lui). Pour un panier de détail, cela se traduit par une estimation concrète : combien de coûts d'exécution vous devriez vous attendre à céder uniquement à l'impact sur le marché, avant même que le mouvement normal jour après jour du marché entre en jeu.
Où les données sous-jacentes sont estimées
Tous les inputs dont un modèle de liquidité sérieux a besoin ne sont pas publiés par les fournisseurs de données de marché — l'écart, la profondeur du carnet d'ordres par lieu, et la répartition entre le volume visible et caché sont rarement disponibles au niveau des données de détail. Lorsque c'est le cas, PreTrAIde utilise une théorie établie de la microstructure du marché pour les estimer : des estimateurs de volatilité mélangés (Parkinson, Close-to-Close, Yang-Zhang, et un modèle GARCH(1,1) simplifié) et des heuristiques d'écart/lieu ancrées dans la recherche classique sur la microstructure du marché concernant le comportement des flux d'ordres informés et non informés. Cela est divulgué délibérément : une estimation fondée sur une théorie établie, clairement étiquetée comme telle, est bien plus utile qu'un indicateur qui prétend être exact lorsque les données sous-jacentes n'existent tout simplement pas à la granularité de détail.
Interpréter un drapeau de risque de liquidité
Lorsque l'analyse pré-négociation de PreTrAIde signale un risque de liquidité ou d'impact sur le marché sur un panier, cela vous indique généralement l'une des quelques choses :
Ce que signifie généralement un drapeau de liquidité
La taille de position que vous envisagez est grande par rapport au volume typique de l'action, donc entrer ou sortir pourrait faire bouger le prix de manière significative contre vous. Ou : le régime de volatilité récent de l'action s'est élargi, ce qui augmente le coût estimé pour être exécuté à un prix favorable. Dans tous les cas, la stratégie d'exécution suggérée qui accompagne un verdict GO ou MODIFY est conçue pour répondre exactement à cela — souvent par le dimensionnement de la position ou une entrée progressive plutôt qu'un ordre unique.
Pourquoi cela compte davantage à mesure que les paniers grossissent
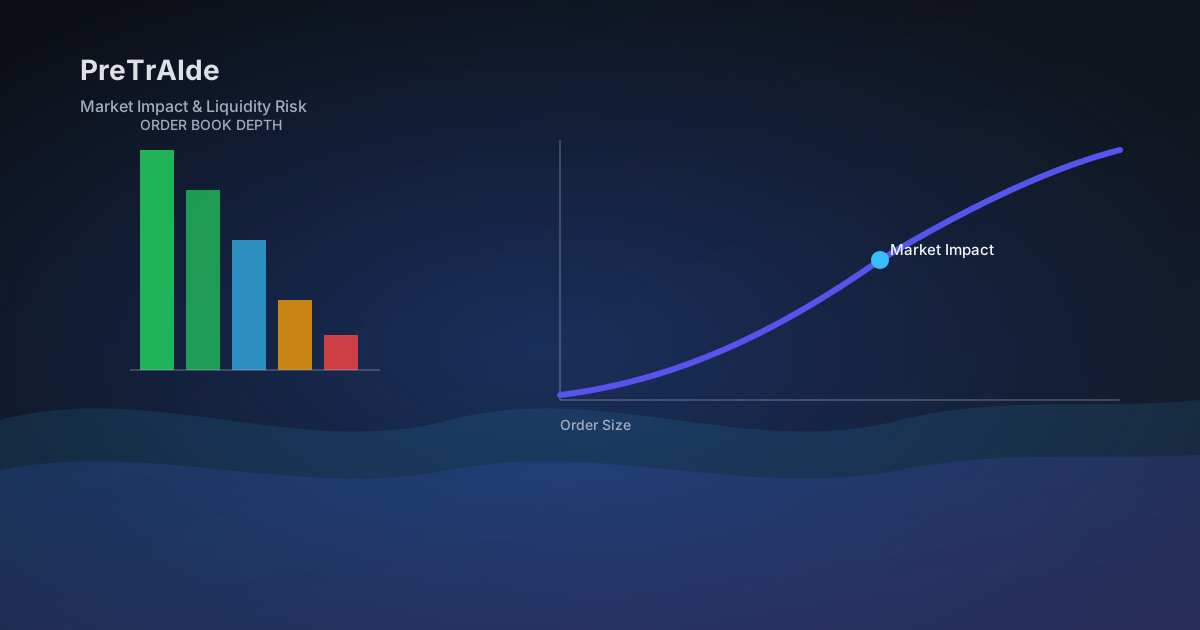
Le risque de liquidité évolue d'une manière qui prend beaucoup d'investisseurs au dépourvu : doubler la taille d'une position ne double pas seulement votre exposition au marché, cela peut plus que doubler votre coût d'impact sur le marché attendu, car vous consommez une tranche plus grande et moins liquide du carnet d'ordres. C'est exactement le genre de risque non linéaire qui est invisible sur un graphique de prix et un compteur "actions disponibles", mais qui apparaît clairement dans une analyse de liquidité pré-négociation appropriée.
Vérifiez le profil de liquidité de votre propre panier
Effectuez une analyse pré-négociation sur n'importe quel panier pour voir ses ratios de liquidité, l'impact sur le marché estimé, et une évaluation des risques en langage clair — la même catégorie d'indicateurs qu'un bureau de négociation programmatique examinerait avant d'exécuter un gros ordre, appliquée à votre propre portefeuille.


