„Diversifiziert“ ist eines der am häufigsten missbrauchten Wörter im Investieren. Fünfzehn Aktien zu besitzen, fühlt sich diversifiziert an. Fünfzehn Technologieaktien mit korrelierter Ertragsempfindlichkeit zu besitzen, ist es jedoch nicht – es ist eine konzentrierte Wette, die unter fünfzehn verschiedenen Tickersymbolen auftritt. Echte Diversifikation ist ein Problem der Einschränkungen, und genau dafür wurde der Portfolio-Optimierer von PreTrAIde entwickelt.
Warum die Zählung von Tickersymbolen Diversifikation nicht misst
Die Anzahl der Positionen in einem Korb sagt fast nichts darüber aus, wie diversifiziert er tatsächlich ist. Entscheidend ist, wie diese Positionen über die Dimensionen verteilt sind, die tatsächlich korrelierte Risiken antreiben: Sektor, Geografie, Währung und Marktkapitalisierung. Ein Korb kann zwanzig Tickersymbole enthalten und dennoch nur einen makroökonomischen Schock davon entfernt sein, sich als ein einziger Block zu bewegen.
Wie der Optimierer von PreTrAIde die Allokation angeht
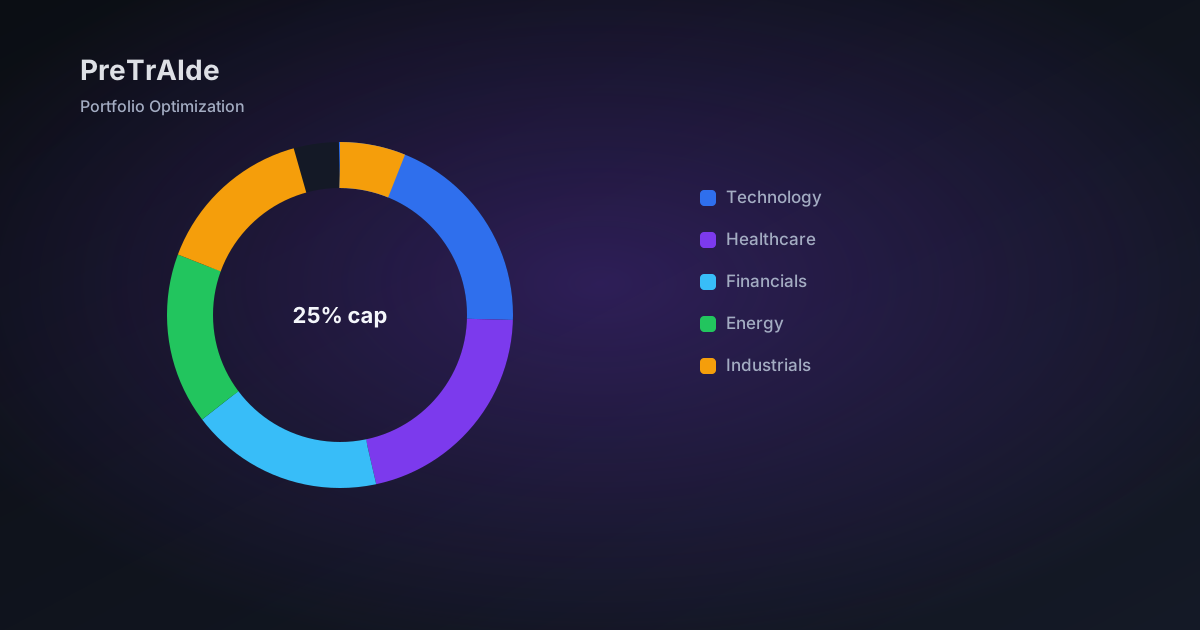
Der Portfolio-Optimierer von PreTrAIde verwendet einen ansatzbasierten Allokationsansatz, der harte Obergrenzen anwendet, um genau die Art von versteckter Konzentration zu verhindern, die oben beschrieben wurde:
- Ein maximales Gewicht von 25 % für Einzelaktien – keine einzelne Position darf den Korb dominieren, unabhängig davon, wie stark die Überzeugung dahinter ist.
- Ein maximales Sektorgewicht von 40 % – selbst ein Korb mit vielen verschiedenen Unternehmen kann über diese Schwelle hinaus nicht zu einer versteckten Sektorwette werden.
Es ist wichtig, präzise zu sein, was dies ist und was nicht: Dies ist ein gieriger, einschränkungsbasierter Allokator, kein vollständiger Mean-Variance (Markowitz) Optimierer, der eine theoretische effiziente Grenze löst. Das ist eine bewusste Designentscheidung – harte Konzentrationsobergrenzen sind einfach zu verstehen, leicht zu prüfen und beruhen nicht auf den instabilen Kovarianzschätzungen, die die Mean-Variance-Optimierung in der Praxis fragil machen können, insbesondere über kürzere, für den Einzelhandel relevante Zeiträume.
Wovor der Optimierer Sie tatsächlich schützt
Der Fehlermodus, den dies verhindert
Der klassische Diversifikationsfehler ist nicht „Ich besitze nur eine Aktie“ – das macht niemand aus Versehen. Es ist „Ich besitze eine Auswahl von Namen, die ich unabhängig und aus unabhängigen Gründen ausgewählt habe, die sich jedoch herausstellen, dass sie zusammen bewegen, wenn es am wichtigsten ist.“ Sektorobergrenzen und Einzelpositionsobergrenzen begrenzen direkt, wie schlimm diese korrelierte Bewegung sein kann, ohne dass Sie jede paarweise Korrelation selbst modellieren müssen.
Diversifikation neben Liquidität und Risiko, nicht anstelle von ihnen
Allokationsgrenzen sind eine Schicht von PreTrAIdes umfassenderer Pre-Trade-Analyse, neben Liquiditätskennzahlen, Schätzungen der Marktwirkung und Volatilitätsbewertungen. Ein gut allokierter Korb nach Sektor und Positionsgröße kann immer noch bedeutende Liquiditäts- oder Marktwirkungsrisiken tragen, wenn einzelne Positionen im Verhältnis zum Handelsvolumen groß sind – genau aus diesem Grund berichten die vollständigen Analysen über all diese Dimensionen zusammen, anstatt die Allokation isoliert zu optimieren.
In die Praxis umsetzen
Wenn Sie einen Korb manuell erstellen, ist es sinnvoll, den Optimierer auch bei einem Portfolio zu verwenden, in das Sie bereits Vertrauen haben – es ist eine schnelle Möglichkeit zu sehen, ob Ihr „diversifizierter“ Korb tatsächlich die 25 % Einzelaktien- / 40 % Sektorgrenze überschreitet oder ob die Überzeugung stillschweigend mehr Risiko konzentriert hat, als Sie beabsichtigt hatten.
Führen Sie den Optimierer für Ihren Korb aus
Erstellen Sie Ihren Korb im Dashboard und führen Sie die Portfolio-Optimierung durch, um Ihre aktuelle Allokation im Vergleich zu den 25 % Einzelaktien- und 40 % Sektorobergrenzen zu sehen – und erhalten Sie eine vorgeschlagene Neuzuteilung, wenn eine der Grenzen überschritten wird.