
Zwei Investoren kaufen dieselbe Aktie, am selben Tag, mit derselben Überzeugung. Der eine zahlt 0,2 % mehr als den angegebenen Preis, um ausgeführt zu werden, und bemerkt es kaum. Der andere zahlt 3 % mehr, vernichtet ein Viertel seines erwarteten Vorteils und versteht nie, warum. Der Unterschied ist meist kein Glück — es ist Liquidität, und sie ist messbar, bevor Sie die Order überhaupt aufgeben.
Liquidität ist nicht "Kann ich es kaufen." Es ist "Was wird es mich kosten, es zu kaufen."
Retail-Plattformen zeigen Ihnen ein Gebot, ein Angebot und einen "Kaufen"-Button. Was sie Ihnen nicht zeigen, ist, wie sich der Preis bewegen würde, wenn Sie der marginale Käufer für die Größe wären, die Sie tatsächlich wollen — was genau die Frage ist, die institutionelle Pre-Trade-Desks beantworten sollen. PreTrAIde bringt zwei ihrer Kernmetriken in einen Retail-Korb: Liquiditätsverhältnisse und Markteinfluss.
Tägliche und Perioden-Liquiditätsverhältnisse (DLR / PLR)
Diese Metriken schätzen ein, wie groß Ihre Position im Verhältnis zum typischen Handelsvolumen der Aktie ist — an einem einzelnen Tag (DLR) und über den Zeitraum, in dem Sie die Position halten oder handeln möchten (PLR). Eine Position, die 0,1 % des durchschnittlichen Tagesvolumens ausmacht, verhält sich ganz anders als eine, die 8 % davon ausmacht, selbst wenn es sich um den "gleichen Handel" in Dollarbeträgen bei zwei verschiedenen Aktien handelt.
Modellierung des Markteinflusses
Die Schätzung des Markteinflusses von PreTrAIde basiert auf derselben Modellfamilie, die institutionelle Desks verwenden — insbesondere dem Almgren-Chriss-Rahmenwerk, das die Handelskosten in eine temporäre Komponente (die Preisnachgiebigkeit, die erforderlich ist, um sofort ausgeführt zu werden) und eine permanente Komponente (die dauerhafte Preisverschiebung, die Ihre Order hinterlässt) unterteilt. Für einen Retail-Korb übersetzt sich dies in eine konkrete Schätzung: ungefähr wie viel Ausführungskosten Sie allein durch den Markteinfluss erwarten sollten, bevor die normalen täglichen Bewegungen des Marktes ins Spiel kommen.
Wo die zugrunde liegenden Daten geschätzt werden
Nicht jede Eingabe, die ein ernsthaftes Liquiditätsmodell benötigt, wird von Marktdatenanbietern veröffentlicht — Spreads, Orderbuch-Tiefe nach Handelsplatz und die Aufteilung zwischen sichtbarem und verborgenem Volumen sind selten auf der Retail-Datenebene verfügbar. Wo dies der Fall ist, verwendet PreTrAIde etablierte Theorien zur Marktstruktur, um sie zu schätzen: gemischte Volatilitäts-Schätzer (Parkinson, Close-to-Close, Yang-Zhang und ein vereinfachtes GARCH(1,1)-Modell) sowie Spread/Handelsplatz-Heuristiken, die auf klassischer Marktstrukturforschung basieren, wie sich informierte und uninformierte Orderflüsse verhalten. Dies wird absichtlich offengelegt: Eine Schätzung, die auf etablierter Theorie basiert und klar als solche gekennzeichnet ist, ist weitaus nützlicher als eine Metrik, die vorgibt, genau zu sein, wenn die zugrunde liegenden Daten einfach nicht in der Detailgenauigkeit für den Einzelhandel existieren.
Lesen eines Liquiditätsrisikoflags
Wenn die Pre-Trade-Analyse von PreTrAIde Liquiditäts- oder Markteinflussrisiken bei einem Korb anzeigt, sagt sie Ihnen typischerweise eines von mehreren Dingen:
Was ein Liquiditätsflag normalerweise bedeutet
Ihre beabsichtigte Positionsgröße ist groß im Verhältnis zum typischen Volumen der Aktie, sodass das Ein- oder Aussteigen den Preis erheblich gegen Sie bewegen könnte. Oder: Das jüngste Volatilitätsregime der Aktie hat sich ausgeweitet, was die geschätzten Kosten für eine Ausführung zu einem günstigen Preis erhöht. In jedem Fall ist die empfohlene Ausführungsstrategie, die mit einem GO- oder MODIFY-Verdikt einhergeht, genau darauf ausgelegt — oft durch Positionsgrößenanpassung oder einen gestaffelten Einstieg anstelle eines einzelnen Auftrags.
Warum dies wichtiger wird, je größer die Körbe werden
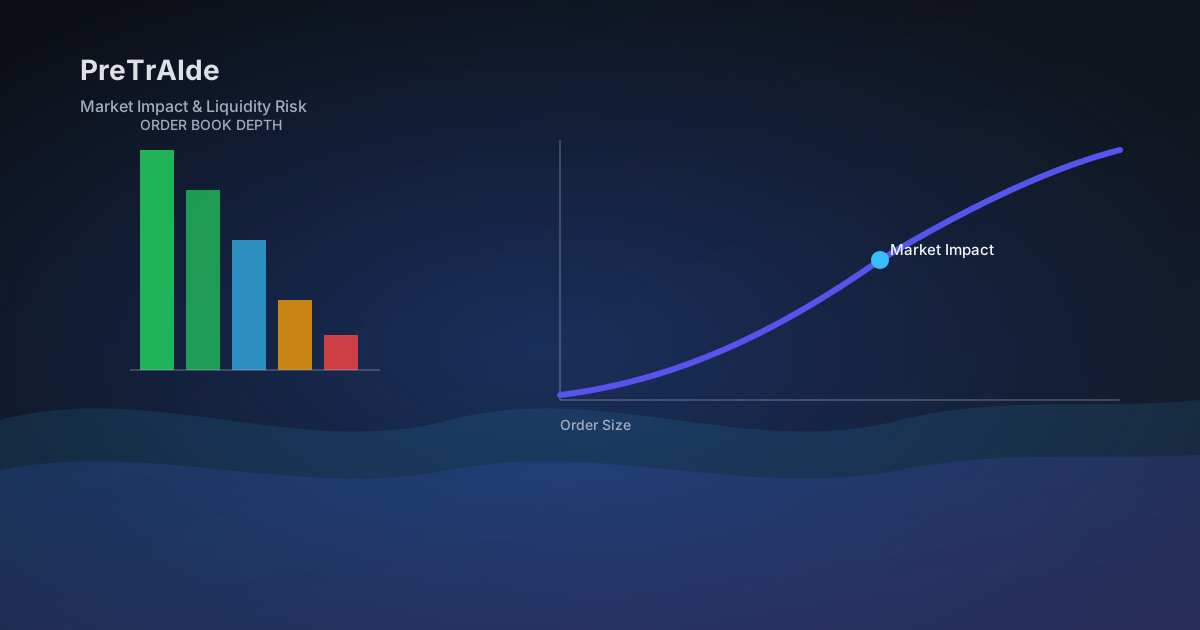
Liquiditätsrisiken skalieren auf eine Weise, die viele Investoren überrascht: Das Verdoppeln der Positionsgröße verdoppelt nicht nur Ihre Marktexposition, sondern kann Ihre erwarteten Kosten für den Markteinfluss mehr als verdoppeln, da Sie einen größeren, weniger liquiden Teil des Orderbuchs konsumieren. Dies ist genau die Art von nichtlinearer Risikostruktur, die aus einem Preischart und einem "verfügbare Aktien"-Zähler unsichtbar ist, aber in einer ordentlichen Pre-Trade-Liquiditätsanalyse klar sichtbar wird.
Überprüfen Sie das Liquiditätsprofil Ihres eigenen Korbs
Führen Sie eine Pre-Trade-Analyse für jeden Korb durch, um seine Liquiditätsverhältnisse, geschätzten Markteinfluss und eine Risikoabschätzung in einfacher Sprache zu sehen — dieselbe Kategorie von Metriken, die ein Programmhandelsdesk überprüfen würde, bevor es eine große Order ausführt, angewendet auf Ihr eigenes Portfolio.


